Прибыль не в тейк-профитах: один вход, четыре набора правил управления
Этот бэктест сравнивает три стратегии выхода с одинаковыми правилами входа, чтобы показать, как управление позицией влияет на просадку и прибыль. Узнайте, почему преимущество часто кроется в выходе, а не в сигнале на вход.
Прибыль не в тейк-профитах: один вход, пять вариантов управления позицией
Многие трейдеры считают вход в сделку главным элементом стратегии и тратят на него большую часть времени — какой индикатор, какой таймфрейм, какое подтверждение. А вот что делать после входа, думают гораздо меньше: стоп на 3% ниже, цель на 6% выше, и всё. Или вообще без правил — закрывают, когда кажется, что пора. Вход важен. Но в тесте ниже вход одинаковый, а правила управления позицией меняют результат в несколько раз.
Мы взяли один набор правил входа и прогнали его пять раз. Между прогонами менялись только правила управления позицией — те же условия, тот же стоп, тот же риск на сделку. Результат изменился с +2.4R до +15.8R, а просадка — с 20.8% до 4.9%, при этом средняя прибыльная сделка уменьшилась с 3.04R до 1.71R.
Условия теста
Правила входа, одинаковые для всех прогонов. Проверка на 4h → 15m: на таймфрейме 4h разворот Supertrend вниз (ATR период 14, множитель 4) при цене ниже EMA 200; на 15m цена ниже EMA 20. Период теста: февраль 2023 по сентябрь 2026.
Начальный стоп, одинаковый для всех прогонов. По индикатору — Average True Range, период 14 — в коридоре от 1% до 25% от входа.
Риск, комиссии, размер позиции — одинаковые. Стартовый баланс $2 000, $50 на сделку (2.5% от баланса), значит 1R = $50 везде. Одна позиция одновременно. Комиссии по тарифу биржи, фандинг на перпетуалах, проскальзывание от ликвидности.
Все прогоны используют полную историю, без разделения на in-sample / out-of-sample. Это сравнение, а не валидация: какой бы ни была подгонка правил входа, она одинакова в каждом прогоне, поэтому разница между прогонами не от этого.
Что меняется, по одному правилу за раз:
A — стоп и цель. Один тейк-профит 1:3 на всю позицию. Больше ничего.
B — добавить безубыток. Та же цель, плюс стоп переносится в безубыток, когда сделка достигает 0.5R.
C — добавить ранний выход. Как в B, плюс: если 4h Supertrend разворачивается вверх — тренд, обосновавший шорт, исчез — сделка закрывается где есть.
D — добавить трейлинг-стоп. Как в C, плюс трейлинг-стоп на всю позицию: стартует, когда сделка достигает 1:1.5, и следует за ближайшим хаем последних 5 свечей, в коридоре 0.5% до 25%. Если цена сначала достигает цели 1:3, цель закрывает 70%, а последние 30% остаются на трейлинг-стопе (это разделение почти не важно, см. прогон A + trailing ниже).
Все настройки задали один раз и не трогали, ничего не подбирали на этой истории.
Результаты
A: стоп + цель
B: + безубыток
C: + ранний выход
D: + трейлинг
A + только трейлинг
Сделки (прибыльные / убыточные / безубыток)
21 (6 / 15 / 0)
29 (6 / 9 / 14)
34 (13 / 10 / 11)
34 (14 / 10 / 10)
32 (17 / 15 / 0)
Винрейт
28.6%
40%
56.5%
58.3%
53.1%
Средняя прибыль / средний убыток
3.04R / 1.05R
3.04R / 1.05R
1.69R / 0.75R
1.71R / 0.75R
1.71R / 1.06R
Профит-фактор
1.15
1.92
2.92
3.18
1.83
Макс. просадка
20.8%
11.1%
4.9%
4.9%
7.8%
Макс. серия убытков
8
4
2
2
3
Среднее время удержания
26 дней
11 дней
4.4 дня
3.3 дня
6.3 дня
Итоговый результат
+2.4R ($122)
+7.7R ($386)
+13.5R ($674)
+15.8R ($792)
+13.2R ($658)
Сначала посмотрите на две строки: средняя прибыль и итоговый результат. Средняя прибыль уменьшается с 3.04R до 1.71R, а результат растет в шесть раз. Что бы ни принесло эти деньги, это были не тейк-профиты.
Что реально сделало каждое правило
Безубыток (A → B): перестаньте платить полную цену. Убытки снизились с 15 до 9, и 14 из 29 сделок закрылись в безубыток. Посмотрите на строку средняя прибыль / средний убыток — без изменений, 3.04R и 1.05R. Ничего не улучшилось ни в прибыльных, ни в убыточных сделках. Изменилось только то, сколько сделок отработали полный стоп, и это сократило просадку вдвое, уменьшило серию убытков с 8 до 4, и подняло профит-фактор с 1.15 до 1.92. Время удержания тоже упало с 26 дней до 11, и стратегия взяла на 8 сделок больше — подробнее об этом на следующем шаге.
Сделки в безубыток близки к нулю, но каждая немного стоит. В B 6 прибыльных и 9 убыточных дают около 8.8R, итоговый результат 7.7R, и разница — это то, во что обошлись 14 безубыточных сделок вместе.
Ранний выход (B → C): перестаньте держать мертвые сделки. Здесь стратегия меняет характер. Среднее время удержания падает с 11 дней до 4.4, а количество сделок растет с 29 до 34 — потому что позиция, закрытая за четыре дня, освобождает стратегию для следующего сигнала, а та, что висит месяц, нет. В A и B стратегия пропускала свои же входы, застряв в сделках, которые никуда не шли.
Средний убыток падает с 1.05R до 0.75R: сделка, которая не работает, теперь закрывается до достижения стопа. Просадка падает с 11.1% до 4.9%, а серия убытков снижается до 2.
У этого есть цена, и она видна: средняя прибыль падает с 3.04R до 1.69R. При этом количество прибыльных сделок растет с 6 до 13. Посчитайте по таблице: 6 прибыльных в B это около 18R, 13 в C это около 22R. Семь дополнительных прибыльных дали только 4R, значит новые победы — мелкие: сделки, которые в B вернулись бы к входу. Таблица не показывает, обрезает ли это также часть сделок до цели. Этот компромисс стоит проверить на своих входах. Здесь это окупается: итоговый результат растет с 7.7R до 13.5R.
Трейлинг (C → D): небольшое дополнение к C. Одна безубыточная сделка становится прибыльной, средняя прибыль растет с 1.69R до 1.71R, профит-фактор с 2.92 до 3.18. Просадка не меняется вообще. Полезно, но немного — и следующий прогон показывает почему.
Трейлинг сам по себе (A + trailing). Чтобы увидеть, что делает трейлинг-стоп сам по себе, мы прогнали его прямо на A, без безубытка и раннего выхода. Цифры в последней колонке таблицы: +13.2R, просадка 7.8%, серия убытков 3, время удержания 6.3 дня. Закрывает ли цель при этом 70% или 100% позиции, почти не имеет значения (+13.2R против +13.0R), значит почти каждая сделка закрывается трейлинг-стопом до достижения 1:3.
Так что один трейлинг-стоп на чистом входе делает почти то же самое, что безубыток и ранний выход вместе. Это другая дорога к тому же месту: меньше полных стопов, короче время удержания, больше сделок. В порядке A → B → C → D трейлинг-стоп выглядел небольшим только потому, что два других правила уже сделали большую часть его работы.
Откуда взялись деньги
Цель никогда не менялась в A, B и C, а в D она закрывает меньшую долю позиции. В прогоне A + trailing это почти не имеет значения: 70% или 100% позиции по цели дают одинаковый результат. Средняя прибыльная сделка стала меньше, пока результат рос.
Деньги пришли от правил управления открытой позицией:
сделки, закрытые в безубыток вместо стопа,
сделки, закрытые частью стопа вместо полного стопа,
сделки, закрытые с небольшой прибылью, когда причина для входа исчезла,
капитал, который перестал сидеть в мертвых позициях и вместо этого взял следующий сигнал.
Безубыток плюс ранний выход сделали это одним способом. Один трейлинг-стоп сделал большую часть этого другим способом. Набор правил важен меньше, чем сам факт их наличия: единственный прогон без правил кроме стопа и цели — это A, и это единственный с просадкой 20% и серией убытков 8.
Ничего из этого не видно в сигнале. Всё это решается до сделки, и у трейдера, который выходит когда «чувствуется», ничего из этого нет.
Чего это не является
Это не «вот правила — и это ответ». Безубыток 0.5R, разворот 4h, старт трейлинга 1:1.5 — каждое из них просто подошло к этому входу на этой паре. На более медленном инструменте тот же безубыток будет выбит шумом и превратит прибыли в нули; на более быстром ранний выход сработает до движения. Правильное управление — это то, что нужно тестировать против своих входов, а не настройка для копирования.
Это не способ исправить плохой вход. Управление решает, сколько заработает правильность и сколько будет стоить ошибка; оно не может сделать вас правым. Если во входе ничего нет, любая из этих конфигураций сократит просадку, пока результат остается отрицательным; и ничто здесь не доказывает, что во входе есть что-то тоже: проверка out-of-sample не проводилась, и 21–34 сделки всё равно не решили бы вопрос. Это отдельный тест, не этот.
Что попробовать
Возьмите стратегию, которую уже используете, и добавьте к ней одно правило — всего одно. Безубыток на каком-то уровне или выход, когда причина для сделки исчезает. Прогоните и сравните сначала средний убыток и просадку. Если эти два показателя сдвинулись, вы нашли то, что вход никогда бы вам не дал.
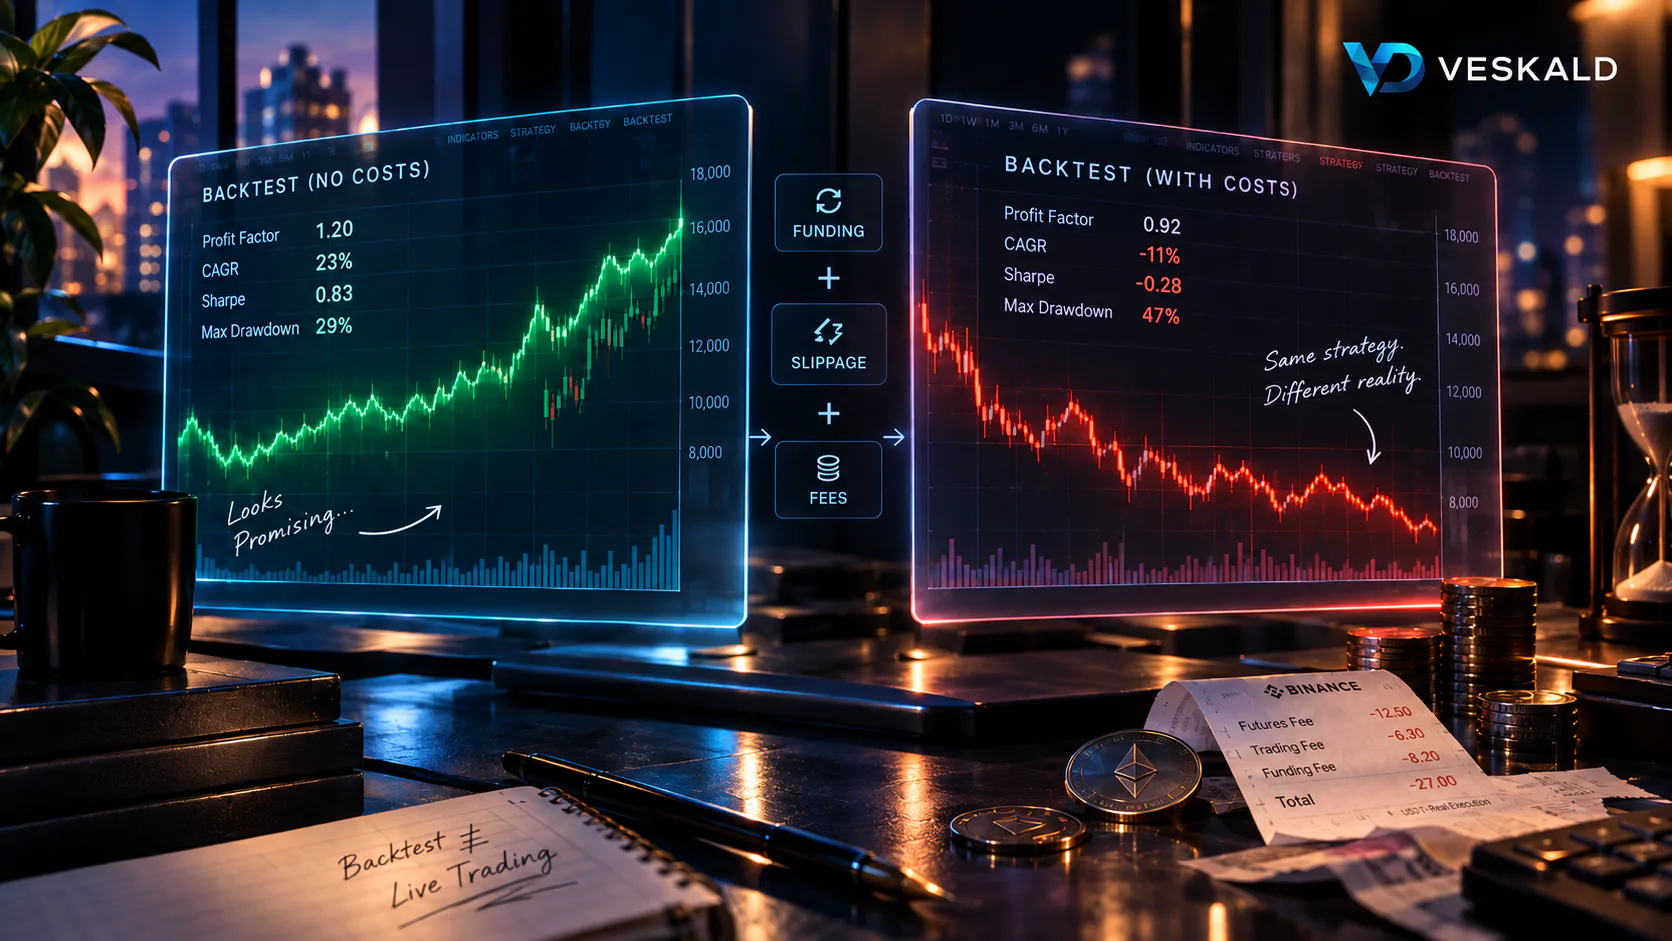
Кейс показывает, как гранично прибыльный бэктест крипто фьючерсов становится убыточным после учета финансирования, проскальзывания и комиссий. Симуляции Монте-Карло показывают 57% вероятность убытка при реалистичных затратах.
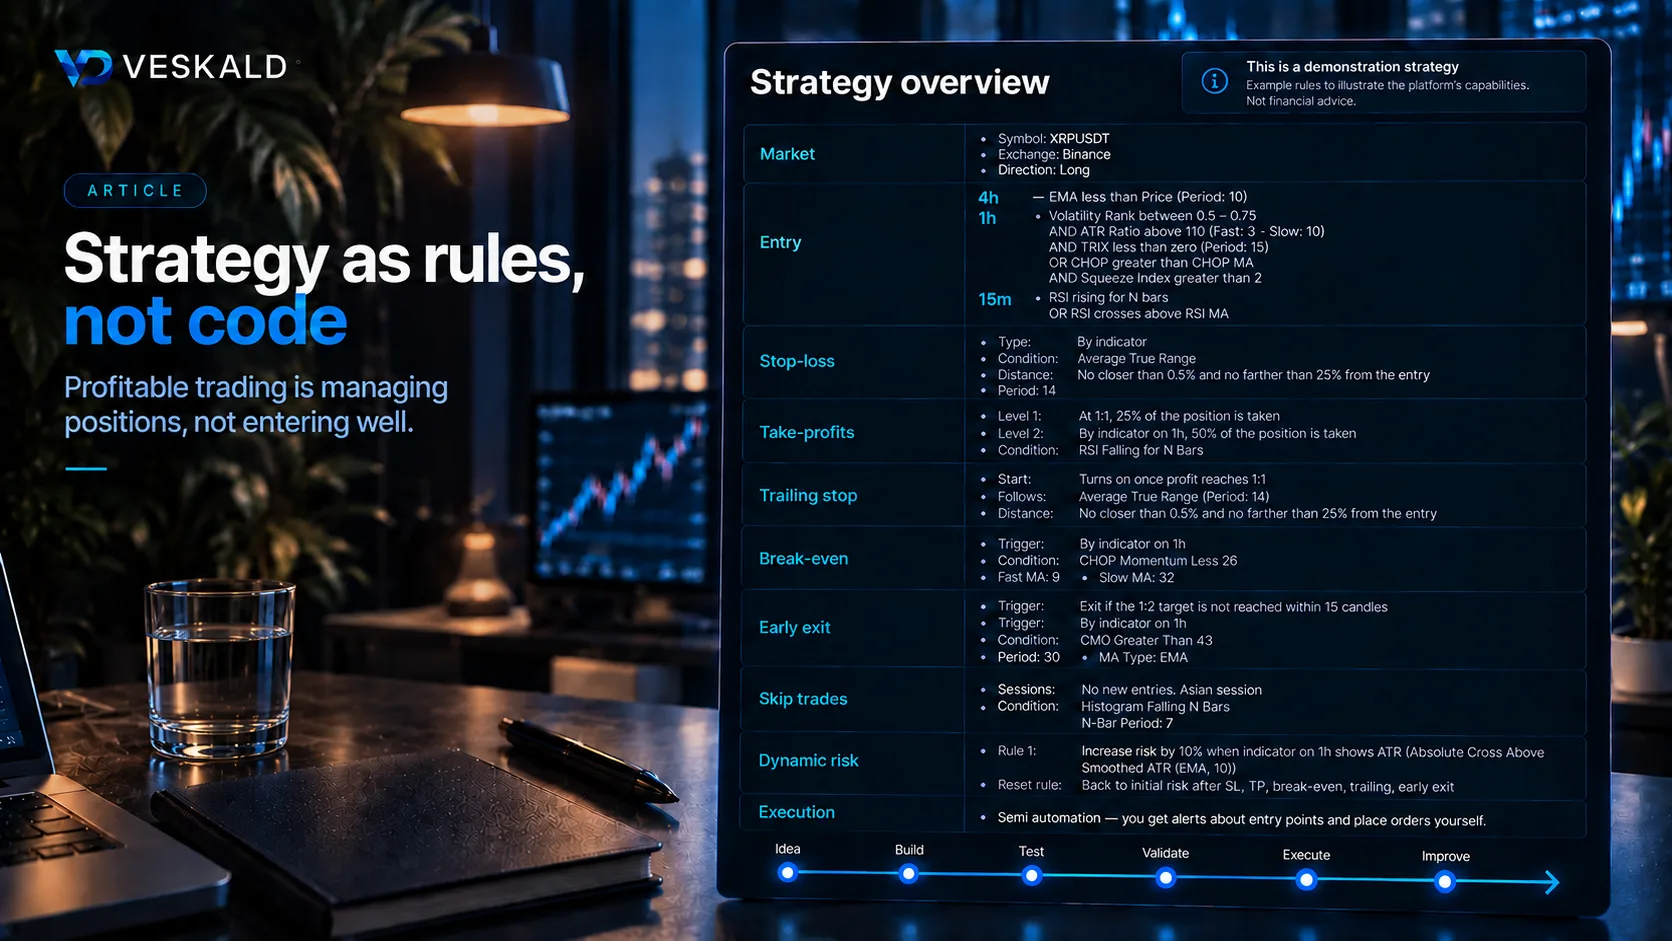
Прибыльная торговля зависит от управления позициями больше, чем от сигналов входа. Veskald позволяет строить жизненный цикл сделки как редактируемые правила, а не код, обеспечивая быстрое тестирование выходов, стопов и рисков.
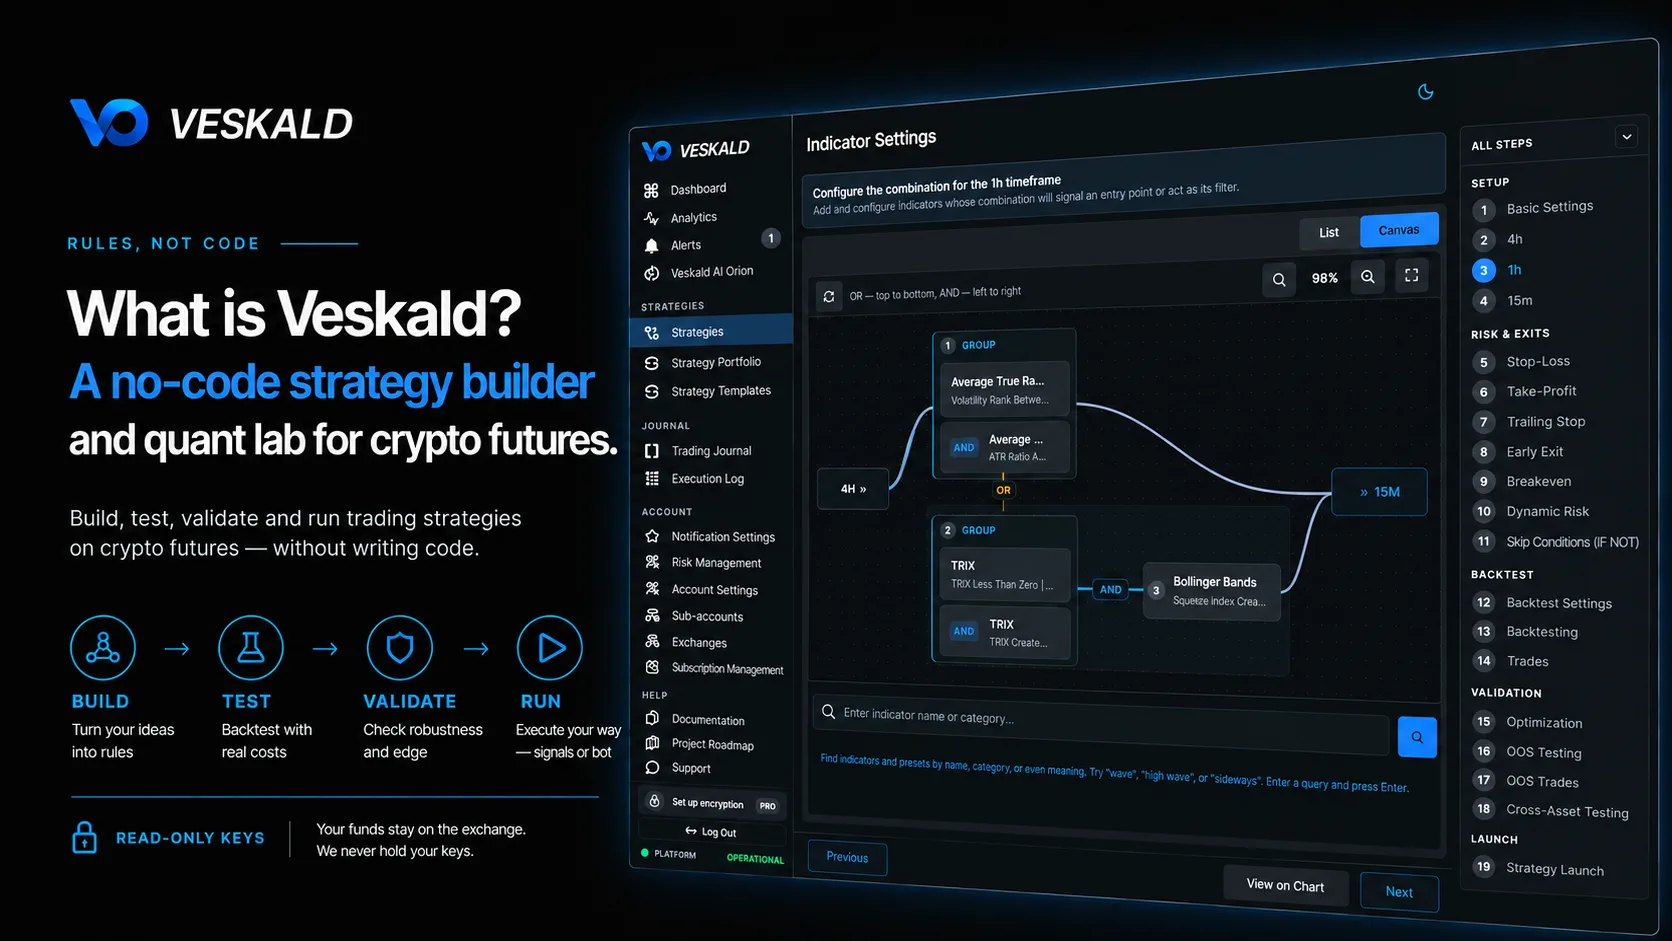
Veskald — no-code платформа для создания, тестирования и запуска стратегий на крипто-фьючерсах. Построение, бэктест, валидация и аналитика в одном интерфейсе, а исполнение — как вам удобно: сигналы для ручной торговли, бот на вашей машине или свой исполнитель между ними.